簿記の5要素とは?資産・負債・純資産・費用・収益の覚え方をわかりやすく解説
まねきねこ
まね簿記
※本ページにはプロモーションが含まれます
こんにちは。まねきねこ(@lucky_cat_037)です。
簿記の流れ(簿記一巡)、なんとなく眺めてそのまま進んでしまった…という方は多いのではないでしょうか。
簿記一巡とは、取引が起きてから、帳簿に区切りをつけて締め切るまでの、一連の手続きをまとめたものです。
この「よくわからない」という感覚には、はっきりした理由があります。手続きをただ順番に並べただけでは、一つ一つが何をしているのかまでは見えないからです。
そこでこの記事では、帳簿の中で進むことと、帳簿の外に出して作るものを分けた独自の図解を使って、簿記の流れを整理します。そのうえで、それぞれの処理が「いつの・何のための処理なのか」を、その処理が図のどこにいるかを手がかりに読み取れるようにします。
「どの処理がいつ・何のために行われるのか」がつかめると、簿記の勉強は暗記から理解へと変わり、ぐっと楽しくなりますよ。
先に結論です。この記事では、以下のことが理解できます。
なお、この記事でたどるのは、取引の記録から決算(期間を区切って成績と財産をまとめる手続き)までです。これらはいずれも簿記3級の試験範囲です。すべての問題の土台になる内容なので、ここで全体像をつかんでおくと、この先の学習がスムーズになりますよ。
※この記事は簿記の根幹となる考え方に着目します。仕訳は一つも出てきませんので、安心して読んでいただければと思います。
なんとなく眺めて進んじゃってたけど、実は大事なところなんだね!ここでしっかり理解したいな!
基礎はとても重要だよ!わかりやすい独自の図解で説明するからついてきてね!
簿記一巡(簿記の流れ)とは、一つの会計期間(成績を報告するために区切った期間)で行われる手続きを、順序だててまとめたものです。
会社の活動はずっと続いていくのに、なぜ会計期間で区切って成績をまとめるのか。ここが腑に落ちていないと、決算の手続きが、ぜんぶ「やらされていること」に見えてしまいます。区切る理由そのものは簿記がなぜ難しく感じるのかを解説した記事で扱っているので、気になる方はこちらも確認してみてください。
まずは、その手続きを2つの図で見比べてみます。1つ目は手続きを一本道に並べた図、2つ目は分け方を変えて描き直したこの記事の独自図解です。同じ簿記の流れでも、描き方を変えると見えてくるものが変わります。
まず、手続きをそのまま一本道に並べてみます。
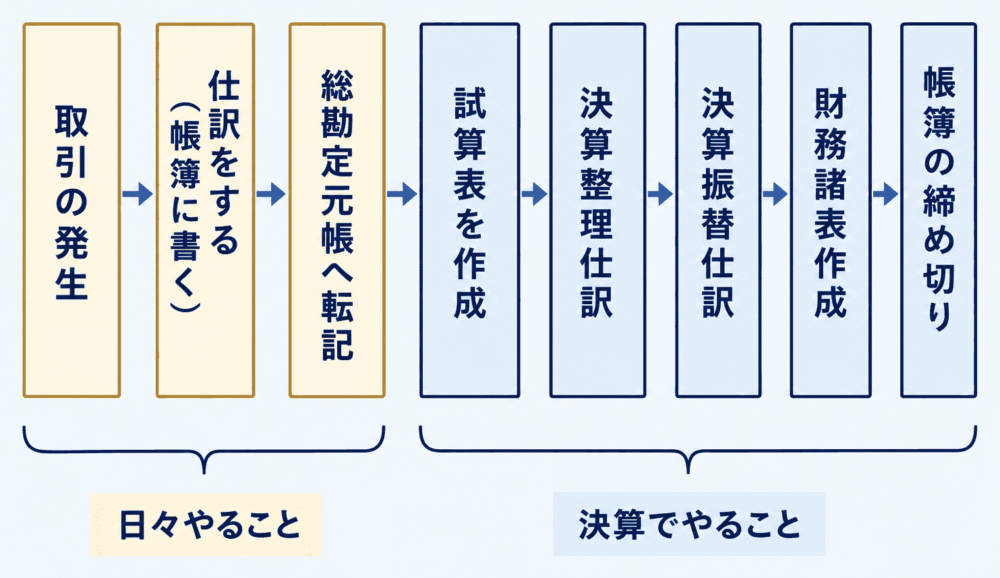
取引の発生から帳簿の締め切りまでの手続きが、一列に並んでいます。下側には「日々やること」「決算でやること」の区切りもあります。一般的なテキストなどでは、このような形の図が使われることが多いようです。間違ってはいませんし、流れを一望するには便利な並べ方です。
ただ、この並べ方には弱点もあります。
この図が教えてくれるのは、順番とタイミングです。どの順で、日々やるのか、決算でやるのか。どちらも大切な情報ですが、簿記でつまずくのは、たいていそこだけではありません。
その手続きが、帳簿の中で進む話なのか、帳簿の外に出して作る話なのか。タイミングにこの視点が重なると、「いつ、何のための処理なのか」が見えてきます。ここが混ざったままだと、いくら順番を覚えても手応えが出ないのです。
そこで、いま挙げた「帳簿の中か、外か」を軸にして、簿記の流れを描き直したのが次の図です。
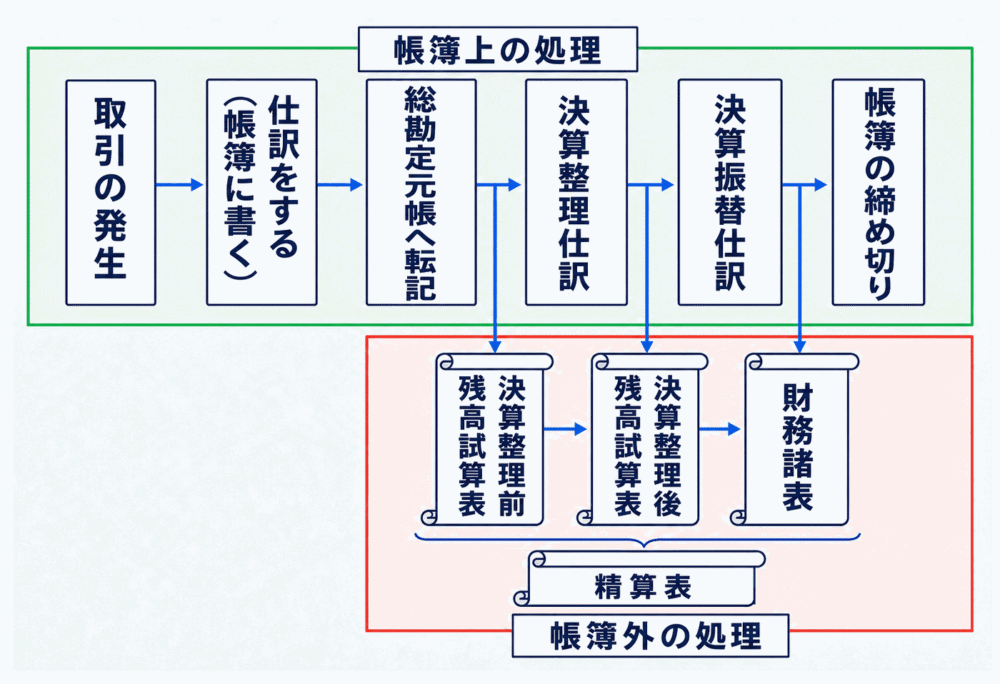
この図では、一巡の手続きを2つのまとまりに分けています。
上の段のいちばん最初にある「取引の発生」だけは、少し性格が違います。これは簿記が動き出すきっかけとなる出来事で、ここから帳簿への記録が始まります。だから帳簿の中で進む流れの、出発点として並べています。
なお、図の上の段が動き出すのは、資産・負債・純資産・費用・収益のどれかが動いたときです。どの科目がこの5つのどれにあたるかは、暗記しなくても自分で判断できます。その考え方は簿記の5要素の記事で解説しています。
上の段と下の段をつなぐ下向きの矢印は、帳簿から数字を取り出す向きを表しています。矢印は下を向いたきりで、戻ってはきません。帳簿外の書類は、帳簿に何かを書き足すものではないのです。作っても帳簿は変わりません。
もう一つ、両者は次の期間に残るかどうかも違います。帳簿は締め切ったあとも、次の会計期間へと続いていきます。いっぽう帳簿外の書類は、次の会計期間へは引き継がれません。その期間かぎりのものです。
同じ簿記の流れなのに、分け方を変えるとこんなに見え方が違うんだ!試算表も2つに分かれてる!
図の下の段には、もう一つ「精算表」という括りがあります。これは上に並んでいる箱と同じ意味での手続きではありません。精算表は、帳簿を整える前の残高から、決算の書類ができあがるまでを、1枚の表で見通すための道具です。
精算表では、決算整理(決算日に帳簿を正しい状態へ直すこと)の前の残高と、整理を反映した結果が、同じ紙の上に並びます。この1枚を仕上げるには、書き入れる順番があります。精算表の記事で、4つのステップに分けて追いかけています。
この括りはね、精算表がどこからどこまでを見通すかを表しているんだよ。括られたものが精算表の中に入っている、という意味じゃないから気をつけてね!
ここまで、簿記一巡の2つの並べ方を見てきました。ここからは、帳簿の中と外を分けて見るという一本の線を持っていると、簿記の学習がどう変わるのかを3つ挙げます。
簿記の処理は、どれも出てくる場所が決まっています。
上の段にあるなら、取引の発生を出発点にして、帳簿そのものを動かしていく処理。下の段にあるなら、帳簿から取り出して作る書類。そして上の段の並び順が、そのまま記録が進んでいく順番です。上か下か、そして左から何番目か。この2つが決まれば、その処理の性格も決まります。
逆に、場所がわからないまま覚えると、処理どうしの区別がつかないまま、やることの数だけが増えていきます。
図を2つに分けたことで、はっきりすることがあります。帳簿の中で進むものと、外に出して作るものとでは、やる理由がまるで違うということです。
帳簿の中の手続きは、残さなければ何も始まりません。ここを飛ばしてしまえば、確かめる材料も、報告する材料もなくなります。
いっぽう外に出して作る書類は、帳簿を変えないのにわざわざ作ります。それでも作るのは、いまどうなっているかを確かめるためと、外の人へ報告するためです。
ここで一つ、考えてみてください。もし、外部へ成績を報告しなくてよかったとしたら。
図の右下にある財務諸表は、そもそも作る必要がありません。
それだけではありません。報告するからこそ、どこかで区切って締める必要が出てきます。区切るからこそ、上の段の決算の処理——帳簿を正しい状態へ直す決算整理仕訳や、その期の成績を確定させる決算振替仕訳——が生まれます。
つまり「報告する」という一つの目的が、財務諸表だけでなく、帳簿の中の決算の処理まで動かしているわけですね。
報告のためって、下の段だけの話だと思ってた!上の段の決算の処理まで、そこから来てたんだ!
そう。「なぜこれをやるのか」と聞かれたときに、確かめるためだ、報告するためだと答えられる。それが理解しているということだよ。
試験の問題文には、こんな指示が出てきます。
全体像が頭に入っていれば、この指示が図のどこを指しているかがすぐわかります。決算整理を終えたあとの残高を一覧にした表のことだな。あるいは、その区間ぜんぶを1枚で見通すあの表のことだな、と。
設問文を読んで手が止まるのは、たいていそれが流れのどこの話かが見えていないときです。図があれば、まずそこが決まります。
だから、手続きを1つずつばらばらに丸暗記しなくてよくなります。覚える量が減るのではなく、覚えたものがこの図の上でつながるのです。
「全部同じくらい重要そうで、正直よくわからない」。冒頭で挙げたこの感覚は、手続きが同じ重さで並んでいたからでした。
大事なのは、手続きの名前を覚えることではありません。その処理が図のどこにいるのかを、いつでも確かめられることです。
これから個別の論点を学ぶときは、この図のどこの話なのかを確かめながら進んでみてください。ばらばらだったものが、少しずつ1本の流れに見えてきますよ。
それぞれの論点をくわしく知りたくなったら、こちらから↓
流れの出発点。どの取引でも、動くのはこの5つのどれか。まずここで押さえておくと迷いません。
決算の手続きが多すぎる、と感じたときに。そもそもなぜこんなに手間がかかるのかを解説しています。
決算の学習順①:まず試算表。3つの種類と、貸借が一致する理由はこちら。
決算の学習順②:次に精算表。決算の区間を1枚で見通す表を、4つのステップで。
決算の学習順③:最後に損益計算書・貸借対照表へ。名前と並べ方の整え方はこちら。
決算整理でつまずきやすいのがここ。期をまたいだものの置きなおしを、4つの経過勘定で。
決算日に売れ残った商品があると、仕入れた金額のままでは当期の費用として多すぎます。